

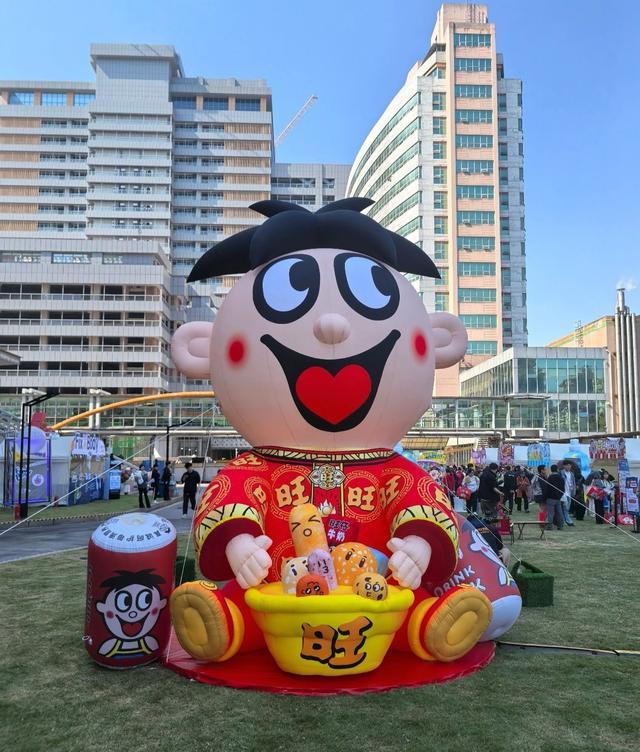
相信很多80后、90后小时候都喝过旺仔牛奶吧?至今我对它那个红色的罐身和标志性的笑脸还记忆犹新。谁能想到,这个代表很多中年人童年符号的旺仔,现在开始劝着大家“喝一杯”了。
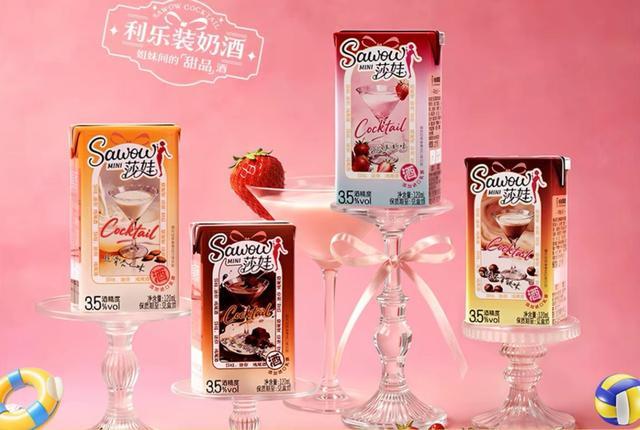
今年6月,“旺旺莎娃Mini”奶酒上线天猫,主打“女士微醺”,有杏仁、草莓、巧克力和拿铁四种口味;7月又推出一款青梅味“泡酒”,甚至还有辣椒味可选。如今旺旺的货架上,已经摆上了纯米大吟酿清酒、日式烧酒、配制酒等多个品类。
从旺仔牛奶到旺仔“奶酒”,这个陪伴了几代人长大的品牌,正在拼命往成年人的世界里挤。
但卖酒这件事,表面看是多元化,骨子里却体现了焦虑,说到底是对单一品类天花板及品牌老化的焦虑,还有对“下一个旺仔”迟迟不来的焦虑。而这场跨界,至少暴露出三重值得深思的误区。
误区一:旺旺公司卖酒,谁会端起杯子呢?
旺旺卖酒,遇到的第一个问题是:谁来买?
低度酒市场确实很大。数据显示,2025年中国低度酒市场规模已经超过740亿元,年复合增长率达25%,预计2026年将达到900亿。其中,18-35岁的年轻群体贡献了近70%的销量,其中女性占比超过六成。“微醺悦己、轻饮无负担”正成为越来越多年轻消费者的核心诉求。
虽然市场在,需求也在,但问题是消费者会为“旺旺牌”的微醺买单吗?
旺旺的品牌资产是什么?是雪饼、仙贝、小小酥,是给小朋友的零食和牛奶。一个孩子从超市货架上拿下旺仔牛奶,妈妈不会皱眉头;但如果一个孩子拿下的是“旺旺莎娃奶酒”呢?
这不是杞人忧天。2018年旺旺首次推出莎娃鸡尾酒时,就因广告内容含有“学生早恋和少男少女饮用酒精饮品的感受描述等情节”,当时就被国家广播电视总局直接叫停了。当时就有媒体直指旺旺面向固有消费群体推售酒类产品存在误导风险,呼吁品牌要对受众进行分类。
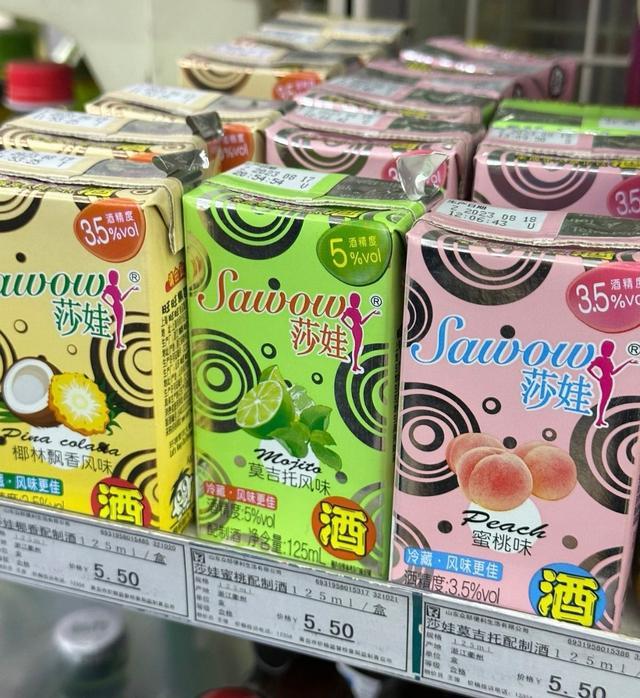
8年过去了,旺旺这一次显然汲取了教训。莎娃Mini奶酒的包装在醒目的位置改用了女士剪影,态度值得肯定。但品牌区隔远不止换一个包装设计那么简单。消费者看到一个产品,调动的是“这是谁家出的”这一底层认知。所以只要“旺旺”两个字还印在瓶身上,他们脑中自动关联的,仍然是那个卖了40年的旺仔牛奶和雪饼仙贝。
卖酒不是错,错的是用一个“给孩子做零食”的品牌去卖酒。消费者可以接受茅台出冰淇淋,因为那是“大人偶尔童心”;旺旺出酒,消费者觉得跳戏,因为“旺旺”两个字早已和“儿童零食”牢牢绑定。包装可以换,但品牌认知的切换,远比换一个瓶身设计复杂得多。
误区二:卖零食的渠道,卖不了酒
即便消费者愿意买,旺旺能把酒送到他们手里吗?
过去支撑旺旺大半壁江山的,是传统批发和食杂店、超市、大卖场等现代渠道。这些渠道里,旺旺的雪饼和旺仔牛奶占据着黄金货位,消费者顺手就拿走了。
但酒不一样。
低度酒的战场在便利店、夜店、酒吧、直播间、小红书种草帖子里。一个习惯在超市买旺旺大礼包的妈妈,不会在同一排货架上顺手拿一罐奶酒;而一个在便利店买微醺小甜水的年轻女孩,看到“旺旺”两个字,第一反应可能是“这不是小时候喝的那个牛奶吗?”
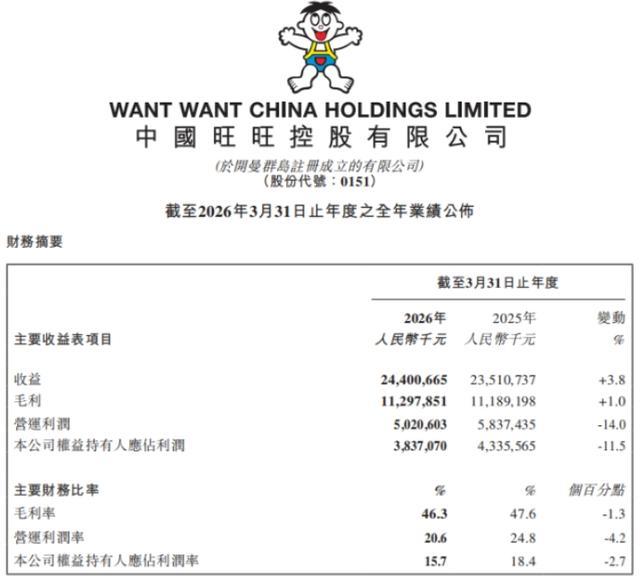
旺旺显然也意识到了这个问题。2025财年,它的分销成本高达35.40亿元,同比大增16.9%,广告和促销费用占收益比率从2.7%增加到3.8%。钱烧出去了,但渠道的基因差异不是靠烧钱就能补齐的。RIO锐澳深耕低度酒多年,在便利店和电商平台已经建立了稳固的认知;新兴酒饮品牌从小红书、抖音起家,天然适配年轻人的内容消费场景。旺旺带着一套“卖零食”的渠道经验和品牌认知闯入这个战场,好比用打乒乓球的姿势去挥网球拍,虽然动作看着像,但是发力还是不对。
误区三:低度酒的红海,容不下另一个“跟风者”
低度酒赛道,外面的人看起来很美好,但挤进去才发现,这是一片红海。
从传统酒企到新锐品牌,从饮料巨头到跨界玩家,四方竞逐。可口可乐、农夫山泉、娃哈哈等食品饮料企业都已相继迈入酒类赛道。产品从果酒、预调酒延伸至茶酒、咖啡酒、草本酒等多元形态。低度酒饮已从细分赛道升级为酒水行业的增量主战场。
旺旺拿什么竞争?
论品牌,它不如专业酒企有“酒”的基因;论渠道,它不如饮料巨头铺得广;论创新,它的产品思路,比如推出的奶酒、青梅泡酒、辣椒味的酒,这些产品更像是在“试”,而不是在“打”。旺旺酒类业务最早可追溯到2018年,当年推出莎娃预调鸡尾酒;2022年又推出莎娃3度蹦气泡酒;如今又上新奶酒和泡酒。七年过去了,产品换了好几茬,却始终没有跑出一个真正有影响力的单品。
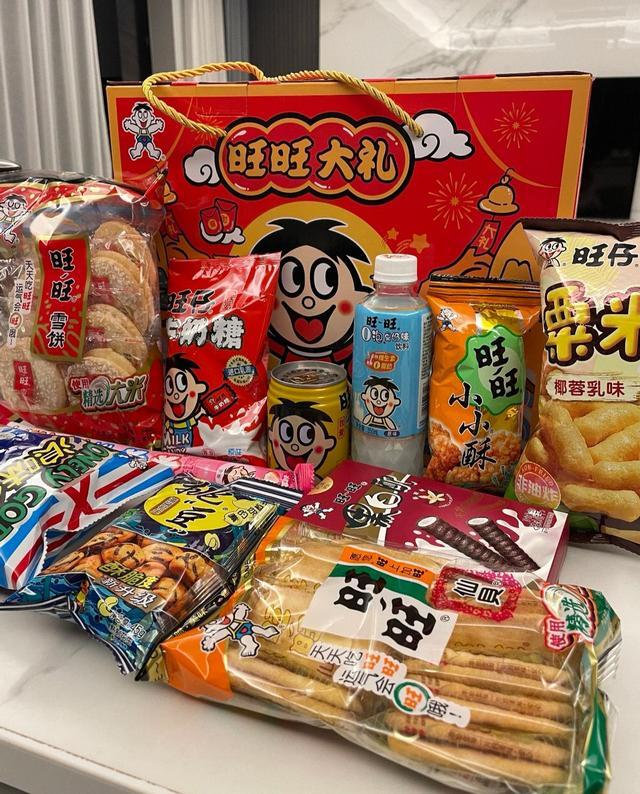
更值得关注的是,旺旺在产品创新上的成绩单并不差:过去五年新品收益占集团总收益的比列已经在10%到19%之间了。但酒类始终没能成为那个第二增长曲线。这说明什么?说明旺旺不缺推新的能力,缺的是把一个新品类做深做透的定力。
低度酒市场虽然增长快,但竞争同样惨烈。2026年市场规模预计达750至900亿元,增速是白酒的5倍以上。高增长意味着高诱惑,也意味着高淘汰率。一个“跟风式”入局的品牌,很可能在风口过后被第一批洗掉。
一场豪赌,胜算几何?
旺旺卖酒的逻辑不难理解。2025财年,旺旺总营收为244.01亿元,同比增长了3.8%,但净利润只有38.37亿元,同比下跌11.5%。招牌产品旺仔牛奶收益同比下滑0.3%,米果类增长基本停滞。传统主业赚钱越来越难,找一个高增长的新赛道,逻辑上没毛病。
但逻辑没毛病和“能成”之间,隔着一整个品牌的基因。
低度酒的窗口期确实存在。天猫新品创新中心的数据显示,2020至2024年,中国低度酒市场规模从约200亿元飙升到570多亿元。旺旺选择在这个时间点加码,不算晚。
问题是:旺旺到底是想做“旺旺牌酒”,还是想做一个“独立于旺旺的酒品牌”?如果是前者,品牌认知的冲突无法回避;如果是后者,那为什么要用“旺旺”这两个字?
蔡衍明在主席报告里说,“维持现状就是落伍,不进步就代表已经在退步”。这句话是对的。但对于一个年近四十的消费品牌来说,比“不进步”更值得警惕的,是在错误的方向上一直用力。
业内分析认为,旺旺卖酒,愿望是好的,但端起酒杯的人,可能比想象中少得多。这场跨界,勇气可嘉,但具体情况咋样只能交给时间去检验了。
中金汇融提示:文章来自网络,不代表本站观点。


